股利要計入所得課稅,領股利可能碰到兩筆錢:綜所稅報稅時可選合併計稅或 28% 分開計稅;單次股利滿 2 萬元,還要按全額扣 2.11% 補充保費。近日一件訴願案中,繼承股票 2015 到 2018 年配發的 226 萬元股利,因 2019 年才領到,全部算進 2019 年所得,補稅 27 萬多元。
這個案例的重點是,股利原則上算在實際拿到錢的那一年。另外,網路流傳的「賣 200 萬配股要補 23 萬無知稅」是錯誤訊息,一般賣出上市櫃股票只要繳證交稅。不過要先說明,本文依財政部、國稅局、健保署公開資料與媒體報導整理,每個人的實際稅額要看全戶所得,最終以報稅試算與主管機關公告為準。
- 所得稅:合併計稅(股利 8.5% 可抵減,每戶上限 8 萬元)或 28% 分開計稅,二擇一
- 8.5% 抵減上限:全戶股利約 94 萬元以下可拿到完整抵減,抵完有剩可以退稅
- 補充保費:單次股利滿 2 萬元,按全額扣 2.11%,單次計費所得上限 1,000 萬元
- 股票股利:補充保費按面額計算;盈餘轉增資配股要計入股利所得
- 所得年度:原則上以實際取得股利的年度為準,決議後 6 個月未發放視同給付
- 賣上市櫃股票:證券交易所得停徵所得稅,一般交易繳 0.3% 證交稅
股利所得稅怎麼算?合併計稅和分開計稅差在哪
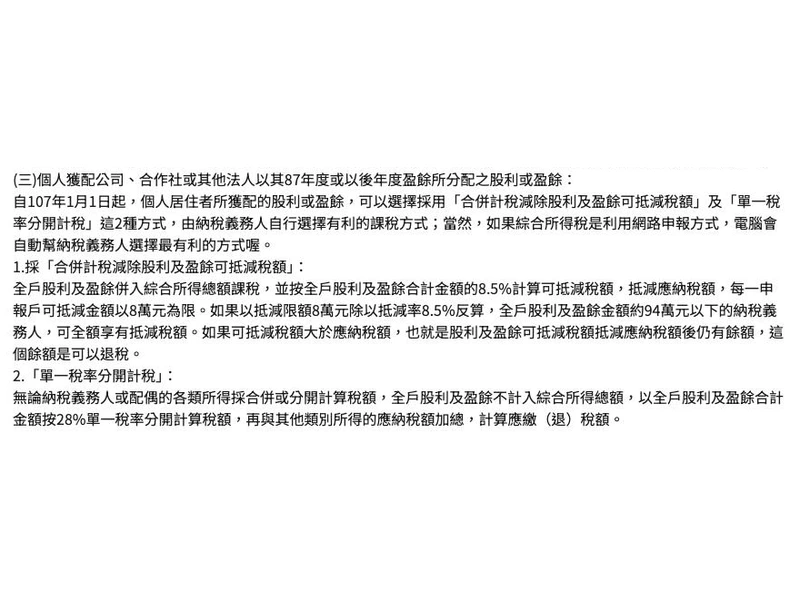
股利所得稅有兩種算法,由納稅義務人自己選。依財政部稅務入口網的說明,自 2018 年(民國 107 年)起,境內居住的個人領到的股利可以選擇「合併計稅」,全戶股利併入綜合所得總額課稅,再按股利合計金額的 8.5% 計算「股利及盈餘可抵減稅額」,每一申報戶最多抵減 8 萬元;也可以選擇「單一稅率分開計稅」,全戶股利不併入綜合所得,直接按 28% 計算稅額。
| 比較項目 | 合併計稅 | 分開計稅 |
|---|---|---|
| 股利要不要併入綜合所得 | 要,跟薪資等所得一起算 | 不用,股利單獨算 |
| 股利適用稅率 | 依全戶適用的綜所稅率 | 一律 28% |
| 可抵減稅額 | 股利的 8.5%,每戶上限 8 萬元 | 沒有 |
| 抵減後有剩 | 可以退稅 | 不適用 |
8 萬元的上限換算回來,全戶股利大約 94 萬元以下,可以拿到完整的 8.5% 抵減;超過之後,抵減金額就固定在 8 萬元。財政部也說明,如果用網路申報,系統會自動幫你選擇比較有利的方式。
哪種人選合併計稅?股利退稅怎麼來
合併計稅等於股利先按你的綜所稅率課稅,再扣掉 8.5%;分開計稅則一律 28%。下表假設全戶股利在 94 萬元以下、加入股利後適用稅率不變,而且全戶所得已經超過免稅額與扣除額,換算每 100 元股利會讓稅額增減多少,用來抓大方向。
| 綜所稅適用稅率 | 合併計稅(每 100 元股利) | 分開計稅(每 100 元股利) |
|---|---|---|
| 5% | 少 3.5 元(可抵減大於股利稅) | 多 28 元 |
| 12% | 多 3.5 元 | 多 28 元 |
| 20% | 多 11.5 元 | 多 28 元 |
| 30% | 多 21.5 元 | 多 28 元 |
| 40% | 多 31.5 元 | 多 28 元 |
適用稅率 5% 的人,股利的 8.5% 抵減比股利本身要繳的 5% 還多,抵完全戶稅額如果還有剩,就是常聽到的股利退稅;全戶所得低到不用繳稅的人,8.5% 可抵減稅額可能全數退回。適用稅率 40% 的人,則是分開計稅比較省。退稅什麼時候入帳,可以參考〈2026退稅時間差很大!最快7月入帳、最慢要明年才拿到,關鍵就差這步〉。不過股利一多,可能把全戶所得推進更高的稅率級距;選擇 28% 分開計稅時,房屋租金支出等部分特別扣除額不能減除,夫妻分開計稅與最低稅負制也會影響結果,這些情況都要實際試算。
股利超過多少要扣稅?所得稅和補充保費要分開看
很多人問「股利超過多少要扣稅」,其實要分成兩件事看。所得稅沒有「股利多少元以下免稅」的單獨門檻,股利會在報稅時跟全年其他所得一起結算,要不要繳稅、繳多少,看的是全戶所得、免稅額與扣除額;常聽到的 2 萬元,指的是二代健保補充保費的扣取門檻,跟所得稅無關。
| 你在意的問題 | 所得稅 | 二代健保補充保費 |
|---|---|---|
| 什麼時候繳 | 隔年報稅時結算(一般在 5 月) | 發放股利時由發放單位扣 |
| 門檻 | 沒有單獨門檻,看全戶所得 | 單次給付滿 2 萬元 |
| 怎麼算 | 合併計稅或 28% 分開計稅 | 單次股利全額 × 2.11% |
股利二代健保補充保費怎麼扣?單次 2 萬元的算法
股利二代健保的補充保費,依健保署的〈補充保險費計算公式〉,一般民眾單次領到的股利達 20,000 元,就由發放單位按 2.11% 就源扣取;達到門檻時是以全額計算,不是只算超過 2 萬元的部分,單次計費的股利所得最多以 1,000 萬元計算。以雇主或自營業主身分投保的人,可以扣除已列入投保金額計算的股利;部分弱勢身分與沒有投保資格的人,另有免扣規定。
用實際數字做股利計算:單次領到 25,000 元現金股利,補充保費是 25,000 × 2.11%,約 528 元;單次領 19,999 元,因為沒達到 2 萬元門檻,不用扣。健保署的規定原文在〈補充保險費計算公式〉。
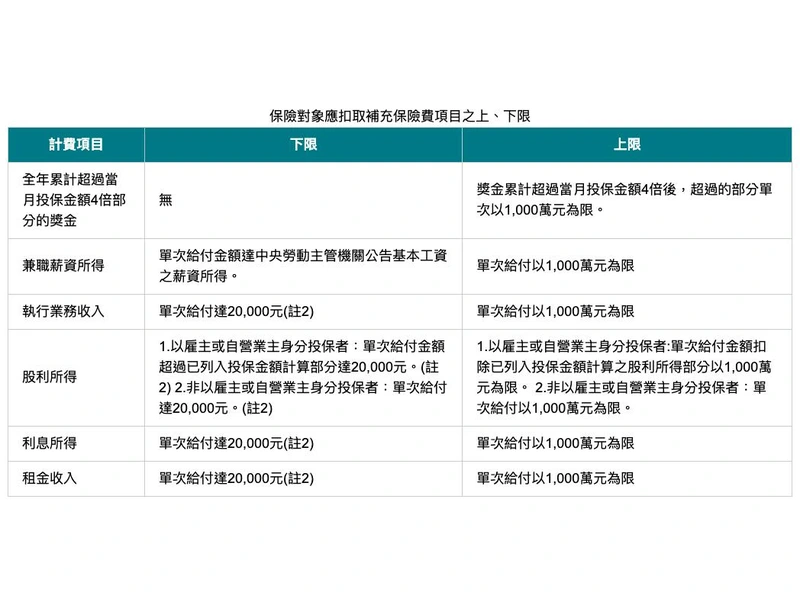
去年 11 月,衛福部曾提出把補充保費改成「年度結算」,一年內利息、股利、租金累計超過 2 萬元就要繳。不過遠見雜誌報導,提案引發爭議後,行政院當月就指示暫緩規劃;台灣事實查核中心今年 1 月查證時,相關機關的公告與新聞稿都沒有提到要再推動新制,健保署現行的計算公式也仍是單次門檻。所以目前仍是「單次」2 萬元的算法。股利以外,獎金也有補充保費,門檻是全年累計超過當月投保金額 4 倍,算法整理在〈2026年終獎金什麼時候發?如何計算?要不要扣稅?答案通通在這篇!〉。
股票股利怎麼算?配股要不要算股利所得
股票股利怎麼算,關鍵在面額。健保署在〈股票股利為何也要扣繳補充保險費?〉的問答中說明,依所得稅法,股票股利也屬於股利所得,所以同樣要計收補充保費,而且是按股票面額計算;如果同一個分配基準日同時發現金和股票股利,算同一次給付,股票股利要繳的補充保費會從現金股利裡一起扣;現金不夠扣,或那一次只發股票股利,則由健保署在隔年收取。
所得稅方面,要先看配股的來源。中區國稅局說明,公司以盈餘轉增資配發的股票股利,雖然沒拿到現金,仍屬股利所得,要依公司填發的股利憑單申報;以資本公積轉增資配股時,如果資本公積來自股票發行溢價這類股東出資,屬於股本返還,不算所得。以面額 10 元的股票為例,持有 1 張(1,000 股)、每股配發 1 元股票股利,等於配到 100 股,股利憑單上的所得是 100 股 × 10 元 = 1,000 元,跟當時的股價無關;不過台股也有面額不是 10 元的公司,實際金額以股利憑單為準。
這也是「賣 200 萬配股要補 23 萬無知稅」錯的地方。依台灣事實查核中心的查證報告,一般賣出價值 200 萬元的股票,證交稅是 0.3%,也就是 6,000 元,個人出售上市櫃股票的證券交易所得目前停徵所得稅;台北國稅局表示,如果傳言說的 23 萬元是所得稅,則可能是配股本身產生的股利所得。查核中心也發現,散播這則說法的帳號來自境外,近期還有多個類似帳號要求網友私訊或加入 LINE 群組,要小心是投資詐騙。
股利算哪一年?226萬補稅案的關鍵
股利算在哪一年,原則上看實際拿到錢的時間。依聯合新聞網報導的財政部訴願決定,個人綜合所得稅原則上採「收付實現制」,所得屬於哪一年度,看實際取得的時間,不是看所得原因發生在哪一年。不過這有例外:臺北國稅局說明,公司決議發放的現金股利,從決議分配日起 6 個月內還沒發,稅法上就「視同給付」,股東一樣要申報,不能靠延後領錢來延後課稅。
案例中的民眾,母親在 2014 年 8 月過世,留下 3 家公司的股票;這些公司在 2015 到 2018 年陸續發放股利,但繼承人直到 2019 年才完成股票分配和過戶,當年才實際領到股利,她分得的部分合計 226 萬 7,107 元。國稅局把這筆錢全部列入 2019 年所得,補稅 27 萬 1,813 元。她主張應該分回各年度,2017 年以前的部分還能適用舊制的可扣抵稅額,財政部都沒有接受,駁回訴願。
| 情況 | 股利算哪一年 |
|---|---|
| 一般情況 | 實際收到股利的那一年 |
| 公司決議後 6 個月內沒發 | 視同給付的那一年 |
| 繼承股票、分割前無法單獨主張取得股利 | 完成分割過戶、實際領到股利的那一年 |
| 多年累積的股利一次領 | 全部併入領取的那一年 |
繼承股票拖著不辦過戶,多年的股利就可能在同一年一次入帳,把當年所得推進更高的稅率級距。如果發現自己有股利漏報,越早補報越好,補報的方法整理在〈忘記報稅怎麼辦?沒報稅加罰 10 %!補報稅方法、流程一篇看懂〉。
領股利要先注意什麼?
股利會被扣幾筆錢,先分清楚是哪一種:發放時被扣的是補充保費,一般民眾看單次金額有沒有滿 2 萬元;報稅時要算的是所得稅,看全戶所得與稅率選合併或分開計稅。用網路申報時系統會自動選比較有利的算法,自己要留意的,是股利實際入帳的年度,以及繼承的股票要盡早辦好過戶。
本文內容依據財政部稅務入口網、臺北國稅局、中區國稅局、衛生福利部中央健康保險署、台灣事實查核中心與媒體報導整理,僅供研究與資訊分享,不構成任何投資或稅務建議。實際應納稅額與補充保費以申報試算及主管機關公告為準,投資人應自行評估市場風險並自負投資盈虧。